
Last updated: 17 नवंबर 2026 — इस लेख की जानकारी PFRDA की official website और PFRDA के APY FAQs से verify की गई है।
बुढ़ापे में हर महीने एक तय आमदनी मिलती रहे, यह हर किसी की चिंता होती है — खासकर उन लोगों की जिनके पास कोई सरकारी या कंपनी की पेंशन नहीं है। इसी के लिए भारत सरकार की Atal Pension Yojana (अटल पेंशन योजना या APY) है, जिसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक की सरकार की गारंटी वाली मासिक पेंशन मिलती है।
इस लेख में आप जानेंगे कि Atal Pension Yojana 2026 में ₹5,000 पेंशन के लिए उम्र के हिसाब से कितना जमा करना होता है, कौन जुड़ सकता है, online आवेदन कैसे करें, किस्त छूटने पर क्या होता है और पति/पत्नी व nominee को क्या मिलता है।
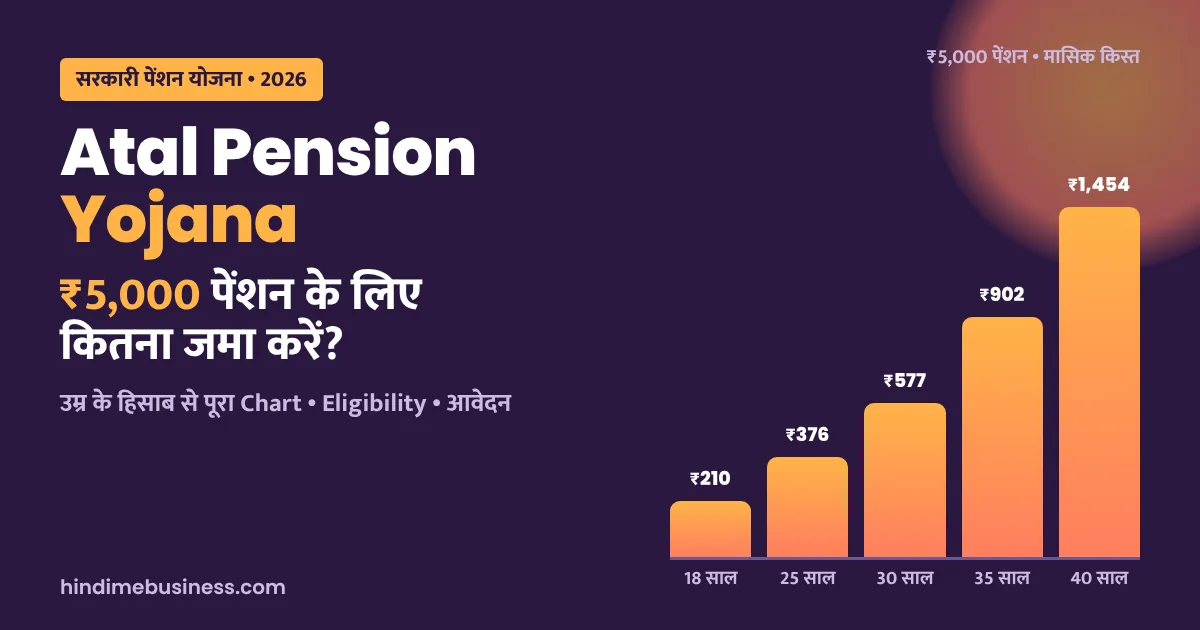
Table of Contents
Atal Pension Yojana क्या है?
Atal Pension Yojana भारत सरकार की एक पेंशन योजना है जो 1 जून 2015 को शुरू हुई थी। इसे Pension Fund Regulatory and Development Authority (PFRDA) National Pension System (NPS) के ढांचे के जरिए चलाता है। सरकारी, निजी, ग्रामीण, small finance, payments और co-operative banks के साथ Department of Posts (post office) भी इस योजना में खाता खोलते हैं।
इसमें आप हर महीने (या तिमाही/छमाही) एक छोटी रकम जमा करते हैं और 60 साल की उम्र के बाद जीवनभर तय पेंशन पाते हैं। पेंशन कितनी होगी, यह आपकी जुड़ने की उम्र और चुनी गई पेंशन राशि पर निर्भर करता है।
Atal Pension Yojana 2026: Quick Details
| योजना | Atal Pension Yojana (APY) |
| शुरुआत | 1 जून 2015 |
| संचालन | PFRDA (NPS ढांचे के तहत) |
| जुड़ने की उम्र | 18 से 40 साल |
| पेंशन विकल्प | ₹1,000 / ₹2,000 / ₹3,000 / ₹4,000 / ₹5,000 प्रति माह |
| पेंशन कब से | 60 साल की उम्र से, जीवनभर |
| न्यूनतम किस्त | ₹42 प्रति माह (18 साल, ₹1,000 पेंशन) |
| ₹5,000 पेंशन की किस्त | ₹210 (18 साल) से ₹1,454 (40 साल) प्रति माह |
| कौन नहीं जुड़ सकता | 1 अक्टूबर 2022 से income tax payer (वर्तमान या पूर्व) |
| Toll-free (नए लोग) | 1800-110-069 |
Atal Pension Yojana के 3 बड़े फायदे
PFRDA इसे “Triple Benefit” वाली योजना बताता है:
- आपको पेंशन: 60 साल के बाद केंद्र सरकार की गारंटी वाली न्यूनतम पेंशन (₹1,000 से ₹5,000 प्रति माह) जीवनभर।
- पति/पत्नी को पेंशन: subscriber की मृत्यु के बाद spouse को उतनी ही पेंशन उनके जीवनभर।
- Nominee को रकम: दोनों की मृत्यु के बाद nominee को वह pension wealth मिलती है जो subscriber के 60 साल का होने तक जमा हुई थी।
PFRDA के chart में nominee को लौटाई जाने वाली अनुमानित रकम ₹1,000 पेंशन पर लगभग ₹1.7 लाख और ₹5,000 पेंशन पर लगभग ₹8.5 लाख बताई गई है।
₹5,000 पेंशन के लिए उम्र के हिसाब से कितना जमा करें?
सबसे जरूरी नियम यह है — जितनी कम उम्र में जुड़ेंगे, किस्त उतनी ही छोटी होगी। एक ही ₹5,000 पेंशन के लिए 18 साल वाले को ₹210 और 40 साल वाले को ₹1,454 हर महीने देने होते हैं:
| जुड़ने की उम्र | मासिक किस्त | कितने साल | कुल जमा (लगभग) |
|---|---|---|---|
| 18 साल | ₹210 | 42 साल | ₹1,05,840 |
| 20 साल | ₹248 | 40 साल | ₹1,19,040 |
| 25 साल | ₹376 | 35 साल | ₹1,57,920 |
| 30 साल | ₹577 | 30 साल | ₹2,07,720 |
| 35 साल | ₹902 | 25 साल | ₹2,70,600 |
| 40 साल | ₹1,454 | 20 साल | ₹3,48,960 |
नोट: “कुल जमा” सिर्फ मासिक किस्त × महीनों का सीधा हिसाब है (बिना penalty के), ताकि आप समझ सकें कि जल्दी जुड़ना कितना सस्ता पड़ता है।
Atal Pension Yojana Chart 2026: 18 से 40 साल तक पूरी तालिका
नीचे PFRDA के official contribution chart के अनुसार हर उम्र और हर पेंशन विकल्प के लिए मासिक किस्त दी गई है:
| जुड़ने की उम्र | कितने साल जमा | ₹1,000 पेंशन | ₹2,000 पेंशन | ₹3,000 पेंशन | ₹4,000 पेंशन | ₹5,000 पेंशन |
|---|---|---|---|---|---|---|
| 18 साल | 42 | ₹42 | ₹84 | ₹126 | ₹168 | ₹210 |
| 19 साल | 41 | ₹46 | ₹92 | ₹138 | ₹183 | ₹228 |
| 20 साल | 40 | ₹50 | ₹100 | ₹150 | ₹198 | ₹248 |
| 21 साल | 39 | ₹54 | ₹108 | ₹162 | ₹215 | ₹269 |
| 22 साल | 38 | ₹59 | ₹117 | ₹177 | ₹234 | ₹292 |
| 23 साल | 37 | ₹64 | ₹127 | ₹192 | ₹254 | ₹318 |
| 24 साल | 36 | ₹70 | ₹139 | ₹208 | ₹277 | ₹346 |
| 25 साल | 35 | ₹76 | ₹151 | ₹226 | ₹301 | ₹376 |
| 26 साल | 34 | ₹82 | ₹164 | ₹246 | ₹327 | ₹409 |
| 27 साल | 33 | ₹90 | ₹178 | ₹268 | ₹356 | ₹446 |
| 28 साल | 32 | ₹97 | ₹194 | ₹292 | ₹388 | ₹485 |
| 29 साल | 31 | ₹106 | ₹212 | ₹318 | ₹423 | ₹529 |
| 30 साल | 30 | ₹116 | ₹231 | ₹347 | ₹462 | ₹577 |
| 31 साल | 29 | ₹126 | ₹252 | ₹379 | ₹504 | ₹630 |
| 32 साल | 28 | ₹138 | ₹276 | ₹414 | ₹551 | ₹689 |
| 33 साल | 27 | ₹151 | ₹302 | ₹453 | ₹602 | ₹752 |
| 34 साल | 26 | ₹165 | ₹330 | ₹495 | ₹659 | ₹824 |
| 35 साल | 25 | ₹181 | ₹362 | ₹543 | ₹722 | ₹902 |
| 36 साल | 24 | ₹198 | ₹396 | ₹594 | ₹792 | ₹990 |
| 37 साल | 23 | ₹218 | ₹436 | ₹654 | ₹870 | ₹1,087 |
| 38 साल | 22 | ₹240 | ₹480 | ₹720 | ₹957 | ₹1,196 |
| 39 साल | 21 | ₹264 | ₹528 | ₹792 | ₹1,054 | ₹1,318 |
| 40 साल | 20 | ₹291 | ₹582 | ₹873 | ₹1,164 | ₹1,454 |
अगर आप तिमाही (quarterly) या छमाही (half-yearly) किस्त चुनते हैं, तो रकम उसी हिसाब से अलग होगी। सही रकम bank या post office से APY form भरते समय पक्की कर लें।
Atal Pension Yojana Eligibility: कौन जुड़ सकता है?
- भारत का नागरिक हो।
- उम्र 18 से 40 साल के बीच हो (40वें जन्मदिन तक जुड़ सकते हैं)।
- Bank या post office में savings account होना जरूरी है।
- 1 अक्टूबर 2022 से जो व्यक्ति income tax payer है या कभी रहा है, वह नया APY खाता नहीं खोल सकता। जो लोग 30 सितंबर 2022 तक जुड़ चुके थे, वे खाता जारी रख सकते हैं।
- Nominee की जानकारी देना जरूरी है। शादीशुदा होने पर spouse default nominee होता है।
PFRDA के अनुसार खाता खोलते समय Aadhaar “desirable” है यानी जरूरी नहीं, बाद में भी दिया जा सकता है। Mobile number देने की सलाह दी जाती है ताकि खाते की जानकारी SMS से मिलती रहे।
Atal Pension Yojana में आवेदन कैसे करें?
तरीका 1: Bank या Post Office से (Offline)
- उस bank branch या post office में जाएं जहां आपका savings account है।
- APY Registration Form लें और भरें — नाम, उम्र, खाता नंबर, चुनी गई पेंशन राशि, किस्त की frequency और nominee की जानकारी।
- Aadhaar और mobile number की जानकारी दें (Aadhaar बाद में भी दे सकते हैं)।
- Form जमा करें। खाते में पहली किस्त के लायक balance रखें, क्योंकि किस्त auto-debit से कटती है।
- Registration होने पर आपको PRAN (Permanent Retirement Account Number) मिलता है।
तरीका 2: e-APY से Online
PFRDA के अनुसार e-APY के जरिए Aadhaar से आपकी details अपने आप भर जाती हैं और e-sign से form पूरा होता है — न कागज भरना पड़ता है, न branch जाना पड़ता है। कई banks अपनी net banking या mobile app में भी APY का option देते हैं; अपने bank की app में “Atal Pension Yojana” या “Social Security Schemes” section देखें।
किस्त कैसे और कब कटती है?
- किस्त monthly, quarterly या half-yearly चुन सकते हैं। यह आपके savings account से auto-debit होती है।
- Monthly किस्त महीने की किसी भी तारीख को कट सकती है। Quarterly/half-yearly किस्त quarter या half-year के पहले महीने में कटती है।
- Quarter: अप्रैल–जून, जुलाई–सितंबर, अक्टूबर–दिसंबर, जनवरी–मार्च। Half-year: अप्रैल–सितंबर और अक्टूबर–मार्च।
- किस्त की frequency साल में एक बार बदली जा सकती है।
किस्त छूट जाए तो क्या होगा? (Penalty के नियम)
अगर खाते में balance न होने से किस्त नहीं कटी, तो PFRDA के नियम के अनुसार हर ₹100 (या उसके हिस्से) की किस्त पर ₹1 प्रति माह overdue interest लगता है। यह ब्याज आपके ही pension खाते में जुड़ता है।
अच्छी बात यह है कि किस्त न भरने से APY खाता बंद नहीं होता। बकाया किस्तें और ब्याज भरकर इसे फिर से नियमित किया जा सकता है। लेकिन ध्यान रखें, account maintenance charges कटते रहते हैं, इसलिए लंबे समय तक किस्त न भरना नुकसानदायक है।
पेंशन राशि बढ़ाना या घटाना (Upgrade/Downgrade)
- हर financial year में एक बार पेंशन राशि बढ़ा या घटा सकते हैं।
- पेंशन घटाने पर ज्यादा जमा हुई रकम कमाई के साथ लौटा दी जाती है।
- इस बदलाव के लिए ₹50 का शुल्क लगता है (गलती सुधारने के मामलों को छोड़कर)।
60 साल से पहले पैसा निकालना (Exit के नियम)
- Voluntary exit: 60 से पहले योजना छोड़ सकते हैं। आपकी जमा रकम और उस पर मिली कमाई, maintenance charges काटकर लौटा दी जाती है — लेकिन guaranteed pension नहीं मिलती।
- जिन लोगों ने 31 मार्च 2016 से पहले जुड़कर सरकारी co-contribution पाया था, उन्हें exit पर वह co-contribution और उसकी कमाई वापस नहीं मिलती।
- 60 से पहले subscriber की मृत्यु पर: spouse के पास दो विकल्प हैं — (1) बचे हुए समय तक किस्त भरकर खाता जारी रखें और बाद में जीवनभर पेंशन लें, या (2) पूरी जमा राशि एक साथ ले लें। अविवाहित subscriber के मामले में रकम nominee को मिलती है।
Tax Benefit
PFRDA के अनुसार NPS में मिलने वाले tax लाभ APY पर भी लागू होते हैं (Notification No. 7/2016, 19 फरवरी 2016)। New tax regime चुनने वालों को उस regime के नियम अलग से देखने चाहिए। चूंकि 2022 के बाद नए income tax payer इसमें जुड़ ही नहीं सकते, इसलिए ज्यादातर नए subscribers के लिए यह मुद्दा कम मायने रखता है।
Atal Pension Yojana: फायदे और कमियां
| फायदे ✅ | कमियां ❌ |
|---|---|
| केंद्र सरकार की गारंटी वाली पेंशन | अधिकतम पेंशन सिर्फ ₹5,000 प्रति माह |
| ₹42 प्रति माह से शुरुआत | पेंशन राशि inflation के साथ नहीं बढ़ती |
| पति/पत्नी को भी उतनी ही पेंशन | 40 साल के बाद नहीं जुड़ सकते |
| Nominee को जमा रकम वापस | Income tax payer नए खाते नहीं खोल सकते |
| Auto-debit, खाता बंद नहीं होता | 60 से पहले exit पर गारंटी वाली पेंशन नहीं मिलती |
हमारी राय: असंगठित क्षेत्र में काम करने वाले लोग, छोटे दुकानदार, gig workers, गृहिणियां और ऐसे युवा जिनकी आय अभी tax दायरे में नहीं है — उनके लिए APY बुढ़ापे की एक पक्की बुनियाद है। लेकिन ₹5,000 की पेंशन 30–40 साल बाद आज जितनी कीमती नहीं रहेगी, इसलिए इसके साथ दूसरी बचत भी करते रहें।
⚠️ Atal Pension Yojana के नाम पर Fraud से सावधान
- APY खाता सिर्फ आपके bank या post office से या e-APY से खुलता है। किसी agent को cash न दें।
- “₹10,000 पेंशन” या “एक बार जमा करो, जीवनभर पेंशन” जैसे दावे झूठे हैं — official विकल्प सिर्फ ₹1,000 से ₹5,000 तक हैं।
- किसी को फोन पर OTP, ATM PIN या net banking password न बताएं।
- शिकायत के लिए सिर्फ official helpline (1800-110-069 नए लोगों के लिए, 1800-889-1030 मौजूदा subscribers के लिए) का इस्तेमाल करें।
निष्कर्ष
Atal Pension Yojana उन लोगों के लिए सबसे आसान सरकारी पेंशन योजना है जिनके पास कोई और पेंशन नहीं है। ₹5,000 पेंशन के लिए 18 साल की उम्र में सिर्फ ₹210 और 40 साल में ₹1,454 महीना देना होता है — यानी देर करने की कीमत बहुत ज्यादा है। अगर आपकी उम्र 40 से कम है और आप income tax payer नहीं हैं, तो आज ही अपने bank या post office से APY खाता खुलवाने पर विचार करें।
आपकी उम्र कितनी है और आप कितनी पेंशन वाला plan चुनना चाहते हैं? नीचे comment में बताइए, हम आपको सही किस्त समझने में मदद करेंगे।
Disclaimer: यह लेख केवल जानकारी के लिए है, यह financial या tax advice नहीं है। योजना के नियम और chart सरकार/PFRDA द्वारा बदले जा सकते हैं, इसलिए आवेदन से पहले PFRDA की website या अपने bank से जानकारी जरूर पक्की कर लें।
FAQs: Atal Pension Yojana 2026
Atal Pension Yojana में ₹5,000 पेंशन के लिए कितना जमा करना होता है?
यह आपकी जुड़ने की उम्र पर निर्भर करता है। PFRDA के chart के अनुसार 18 साल की उम्र में ₹210, 25 साल में ₹376, 30 साल में ₹577, 35 साल में ₹902 और 40 साल में ₹1,454 हर महीने जमा करने होते हैं।
Atal Pension Yojana में कौन जुड़ सकता है?
18 से 40 साल का कोई भी भारतीय नागरिक जिसके पास bank या post office में savings account है, APY में जुड़ सकता है। 1 अक्टूबर 2022 से जो व्यक्ति income tax payer है या कभी रहा है, वह नया खाता नहीं खोल सकता।
क्या Atal Pension Yojana का खाता online खोल सकते हैं?
हां। PFRDA के अनुसार e-APY के जरिए Aadhaar से details लेकर और e-sign करके online खाता खोला जा सकता है। इसके अलावा bank branch या post office में APY Registration Form जमा करके भी जुड़ सकते हैं।
किस्त समय पर नहीं भरी तो क्या होगा?
देर से भरी गई मासिक किस्त पर हर ₹100 (या उसके हिस्से) पर ₹1 प्रति माह overdue interest लगता है। PFRDA के अनुसार किस्त न भरने से खाता बंद नहीं होता, बकाया और ब्याज भरकर इसे फिर से नियमित किया जा सकता है।
क्या 60 साल से पहले APY से पैसा निकाल सकते हैं?
हां, voluntary exit की अनुमति है। ऐसे में आपका जमा पैसा और उस पर मिली कमाई, account maintenance charges काटकर लौटा दी जाती है, लेकिन guaranteed pension नहीं मिलती।
Subscriber की मृत्यु होने पर पेंशन किसे मिलती है?
60 साल के बाद मृत्यु होने पर पति या पत्नी को उतनी ही पेंशन जीवनभर मिलती है। दोनों की मृत्यु के बाद nominee को 60 साल की उम्र तक जमा हुई pension wealth मिलती है। 60 से पहले मृत्यु होने पर spouse खाता आगे जारी रख सकता है या पूरी जमा राशि ले सकता है।
क्या APY में पेंशन की रकम बाद में बदल सकते हैं?
हां। PFRDA के अनुसार हर financial year में एक बार pension amount को upgrade या downgrade किया जा सकता है। इसके लिए ₹50 का शुल्क लगता है।
अन्य पढ़ें
- Senior Citizen Savings Scheme (SCSS) 2026: ब्याज और नियम
- Sukanya Samriddhi Yojana 2026: ब्याज दर और खाता कैसे खोलें
- Mudra Loan कैसे लें 2026? पूरी प्रक्रिया
- CIBIL Score Free में कैसे चेक करें? 2026 की पूरी प्रक्रिया

नमस्कार दोस्तों, मैं विकल सिंह, HMB(Hindi Me Business) का Technical Author & Founder हूँ. Education की बात करूँ तो मैं एक Post Graduate हूँ. मुझे बिज़नेस में बहुत रूचि है, चाहे Online या Offline. HMB भी Business, Finance, Online Money Making आदि इस सभी विषयो की जानकारी देता है. मेरी आपसे विनती है की आप लोग इसी तरह हमारा सहयोग देते रहिये और हम आपके लिए नईं-नईं जानकारी उपलब्ध करवाते रहेंगे. 🙂 About Us
Discover more from Hindi Me Business
Subscribe to get the latest posts sent to your email.