
Last updated: 3 नवंबर 2026 — यह जानकारी Senior Citizens’ Savings Scheme, 2019 (Gazette notification), India Post के SB Order 22/2023 और वित्त मंत्रालय की अक्टूबर–दिसंबर 2026 तिमाही की ब्याज दर घोषणा से verify की गई है।
Retirement के बाद सबसे बड़ी चिंता होती है — हर महीने का खर्च कैसे चलेगा और जमा पैसा सुरक्षित कैसे रहेगा? इसका एक भरोसेमंद जवाब है Senior Citizen Savings Scheme (SCSS)। यह भारत सरकार की योजना है, जिसमें अभी 8.2 प्रतिशत सालाना ब्याज मिल रहा है और ब्याज हर तीन महीने में सीधे आपके खाते में आता है।
इस post में हम आसान भाषा में बताएंगे कि SCSS में कौन निवेश कर सकता है, कितना पैसा लगा सकते हैं, हर तिमाही कितना ब्याज मिलेगा, खाता कैसे खुलता है, समय से पहले पैसा निकालने पर क्या कटौती होती है, और टैक्स व TDS के नियम क्या हैं।
Table of Contents
Senior Citizen Savings Scheme (SCSS) क्या है?
Senior Citizen Savings Scheme केंद्र सरकार की एक छोटी बचत योजना है, जो खास तौर पर 60 साल से ज़्यादा उम्र के लोगों के लिए बनाई गई है। इसमें एक बार पैसा जमा करना होता है, खाता 5 साल में mature होता है, और इस दौरान ब्याज हर तिमाही मिलता रहता है। सरकार की योजना होने की वजह से इसमें पैसा पूरी तरह सुरक्षित माना जाता है।
SCSS Quick Details (2026)
| ब्याज दर (अक्टूबर–दिसंबर 2026) | 8.2 प्रतिशत सालाना |
| ब्याज कब मिलता है | हर तिमाही — अप्रैल, जुलाई, अक्टूबर, जनवरी के पहले कामकाजी दिन |
| न्यूनतम निवेश | ₹1,000 (₹1,000 के गुणक में) |
| अधिकतम निवेश | ₹30 लाख (सभी SCSS खातों को मिलाकर) |
| अवधि | 5 साल, फिर 3-3 साल के लिए बढ़ा सकते हैं |
| उम्र | 60 साल या ज़्यादा (कुछ retirees के लिए 55 और 50 साल) |
| कहाँ खुलेगा | Post Office और अधिकृत बैंक |
| टैक्स | जमा पर पुरानी टैक्स व्यवस्था में छूट; ब्याज taxable |
SCSS ब्याज दर 2026
वित्त मंत्रालय ने 30 सितंबर 2026 को घोषणा की कि 1 अक्टूबर से 31 दिसंबर 2026 की तिमाही के लिए छोटी बचत योजनाओं की ब्याज दरें नहीं बदलेंगी। इसलिए SCSS की ब्याज दर 8.2 प्रतिशत सालाना बनी हुई है।
सबसे अच्छी बात: SCSS में जिस तारीख को खाता खुलता है, उस दिन की ब्याज दर पूरे 5 साल के लिए fix हो जाती है। यानी अगर आप अक्टूबर–दिसंबर 2026 में खाता खोलते हैं, तो आगे दर घटने पर भी आपको 8.2 प्रतिशत ही मिलता रहेगा। खाता बढ़ाने (extension) पर, बढ़ाने के समय लागू दर मिलती है।
SCSS में हर तिमाही कितना ब्याज मिलेगा?
8.2 प्रतिशत दर पर अलग-अलग निवेश पर ब्याज कुछ इस तरह बनता है:
| निवेश राशि | हर तिमाही ब्याज | सालाना ब्याज | महीने का औसत | 5 साल का कुल ब्याज |
|---|---|---|---|---|
| ₹1 लाख | ₹2,050 | ₹8,200 | लगभग ₹683 | ₹41,000 |
| ₹5 लाख | ₹10,250 | ₹41,000 | लगभग ₹3,417 | ₹2,05,000 |
| ₹10 लाख | ₹20,500 | ₹82,000 | लगभग ₹6,833 | ₹4,10,000 |
| ₹15 लाख | ₹30,750 | ₹1,23,000 | ₹10,250 | ₹6,15,000 |
| ₹30 लाख (अधिकतम) | ₹61,500 | ₹2,46,000 | ₹20,500 | ₹12,30,000 |
5 साल पूरे होने पर आपकी मूल जमा राशि पूरी वापस मिलती है। ध्यान दें, SCSS में ब्याज पर ब्याज (compounding) नहीं मिलता — हर तिमाही का ब्याज आपको भुगतान कर दिया जाता है, और नियम के अनुसार जो तिमाही ब्याज आप नहीं निकालते, उस पर अलग से ब्याज नहीं मिलता। इसलिए खाते को अपने savings account से link करवा लें, ताकि ब्याज अपने-आप उसमें आ जाए।
SCSS Interest Calculator
यह calculator टैक्स और TDS से पहले का ब्याज दिखाता है। असली राशि खाता खुलने की तारीख और टैक्स के हिसाब से थोड़ी अलग हो सकती है।
SCSS में कौन निवेश कर सकता है? (Eligibility)
- 60 साल या उससे ज़्यादा उम्र का कोई भी भारतीय नागरिक।
- 55 से 60 साल के बीच के वे लोग जो retire (superannuation, VRS आदि) हो चुके हैं — लेकिन retirement का पैसा मिलने के 3 महीने के अंदर खाता खोलना होता है (नवंबर 2023 के संशोधन से यह सीमा 1 महीने से बढ़कर 3 महीने हुई है)। इनके लिए निवेश retirement benefits की राशि तक सीमित रहता है।
- Retired defence personnel (civilian defence कर्मचारियों को छोड़कर) 50 साल की उम्र से खाता खोल सकते हैं।
- खाता अकेले या सिर्फ पति/पत्नी के साथ joint खोला जा सकता है। Joint खाते में eligibility पहले खाताधारक की उम्र से तय होती है और पूरी राशि उसी की मानी जाती है।
SCSS में कितना पैसा जमा कर सकते हैं?
- न्यूनतम ₹1,000, और उसके बाद ₹1,000 के गुणक में।
- अधिकतम ₹30 लाख — यह सीमा 31 मार्च 2023 की अधिसूचना से ₹15 लाख से बढ़ाकर ₹30 लाख की गई थी।
- एक व्यक्ति कई SCSS खाते खोल सकता है, लेकिन सभी खातों की कुल राशि ₹30 लाख से ज़्यादा नहीं हो सकती।
- हर खाते में पैसा सिर्फ एक बार जमा होता है — बाद में उसी खाते में और पैसा नहीं डाल सकते।
- पति और पत्नी दोनों eligible हों, तो दोनों अपने-अपने अलग खाते खोलकर कुल निवेश बढ़ा सकते हैं।
SCSS खाता कैसे खोलें?
- नज़दीकी Post Office या SCSS खाता खोलने वाले अधिकृत बैंक की branch में जाएँ।
- SCSS का account opening form लें और भरें — इसमें nominee का नाम ज़रूर लिखें।
- KYC documents लगाएँ: आधार कार्ड, PAN कार्ड, पासपोर्ट साइज़ फोटो और उम्र का प्रमाण।
- 55–60 साल के retiree हैं तो employer का retirement benefits वाला प्रमाण पत्र भी दें।
- राशि जमा करें — बड़ी राशि के लिए cheque या account transfer बेहतर रहता है।
- तिमाही ब्याज सीधे पाने के लिए खाते को अपने savings account से link करवाएँ।
Maturity और Extension के नियम
SCSS खाता खुलने के 5 साल बाद mature होता है और पूरी जमा राशि वापस मिल जाती है। अगर आप आगे भी निवेश जारी रखना चाहते हैं, तो maturity के 1 साल के अंदर आवेदन देकर खाते को 3 साल के लिए बढ़ा सकते हैं।
पहले यह extension सिर्फ एक बार होता था, लेकिन India Post के SB Order 22/2023 (14 नवंबर 2023) के अनुसार अब खाते को 3-3 साल के blocks में कितनी भी बार बढ़ाया जा सकता है। Extension पर उस समय लागू ब्याज दर मिलती है।
SCSS को समय से पहले बंद करने के नियम
| कब बंद किया | कटौती |
|---|---|
| खाता खुलने के 1 साल के अंदर | अब तक मिला ब्याज जमा राशि से वापस काट लिया जाता है |
| 1 साल के बाद, 2 साल से पहले | जमा राशि का 1.5 प्रतिशत |
| 2 साल के बाद | जमा राशि का 1 प्रतिशत |
| Extension के बाद, 1 साल के अंदर | जमा राशि का 1 प्रतिशत |
| Extension के 1 साल बाद | कोई कटौती नहीं |
समय से पहले बंद करते समय पूरा खाता बंद होता है — इसमें आंशिक निकासी (partial withdrawal) की सुविधा नहीं है।
खाताधारक की मृत्यु होने पर क्या होता है?
खाताधारक की मृत्यु होने पर खाता बंद कर दिया जाता है और जमा राशि व ब्याज nominee या कानूनी वारिस को मिलता है। मृत्यु की तारीख के बाद से खाता बंद होने तक Post Office Savings Account की दर से ब्याज मिलता है। अगर पति/पत्नी joint holder या अकेले nominee हैं और खुद SCSS के लिए eligible हैं, तो वे खाता जारी रख सकते हैं।
SCSS पर टैक्स और TDS के नियम
- जमा राशि पर छूट: पुरानी टैक्स व्यवस्था (old regime) में हर साल ₹1.5 लाख तक की छूट मिलती है। पहले यह Section 80C में थी; 1 अप्रैल 2026 से लागू नए Income-tax Act, 2025 में यह Section 123 में है। नई टैक्स व्यवस्था में यह छूट नहीं मिलती।
- ब्याज पर टैक्स: SCSS का ब्याज पूरी तरह taxable है और आपकी कुल आय में जुड़ता है।
- TDS: वित्त वर्ष 2026-27 में senior citizens के लिए ब्याज पर TDS की सीमा ₹1 लाख सालाना है। इससे ज़्यादा ब्याज पर TDS कट सकता है। अगर आपकी कुल आय टैक्स योग्य नहीं है, तो post office या बैंक में TDS न काटने का घोषणा-पत्र (पहले Form 15H) जमा कर सकते हैं।
उदाहरण: ₹30 लाख के निवेश पर सालाना ब्याज ₹2,46,000 बनता है, जो ₹1 लाख की सीमा से ज़्यादा है — इसलिए इस पर TDS कट सकता है।
SCSS के फायदे और कमियाँ
| ✅ फायदे | ❌ कमियाँ / ध्यान रखें |
|---|---|
| सरकार की योजना, पैसा सुरक्षित | ब्याज पूरी तरह taxable |
| 8.2 प्रतिशत ब्याज, ज़्यादातर बैंक FD से ज़्यादा | ₹30 लाख से ज़्यादा निवेश नहीं |
| हर तिमाही नियमित आमदनी | ब्याज पर compounding नहीं |
| खाता खुलने पर दर 5 साल के लिए fix | समय से पहले बंद करने पर कटौती |
| 3-3 साल के लिए कितनी भी बार extension | बीच में आंशिक निकासी नहीं |
⚠️ SCSS के नाम पर Fraud से सावधान
- “Senior Citizen Scheme में 12 प्रतिशत ब्याज” जैसे call या message fraud होते हैं — SCSS की दर सिर्फ सरकार तय करती है।
- खाता सिर्फ Post Office या बैंक branch में खुलता है। किसी “agent” को cash या blank cheque न दें।
- Bank या post office का नाम लेकर OTP, PIN या KYC update माँगने वाले calls से बचें। ठगी होने पर 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत करें।
निष्कर्ष
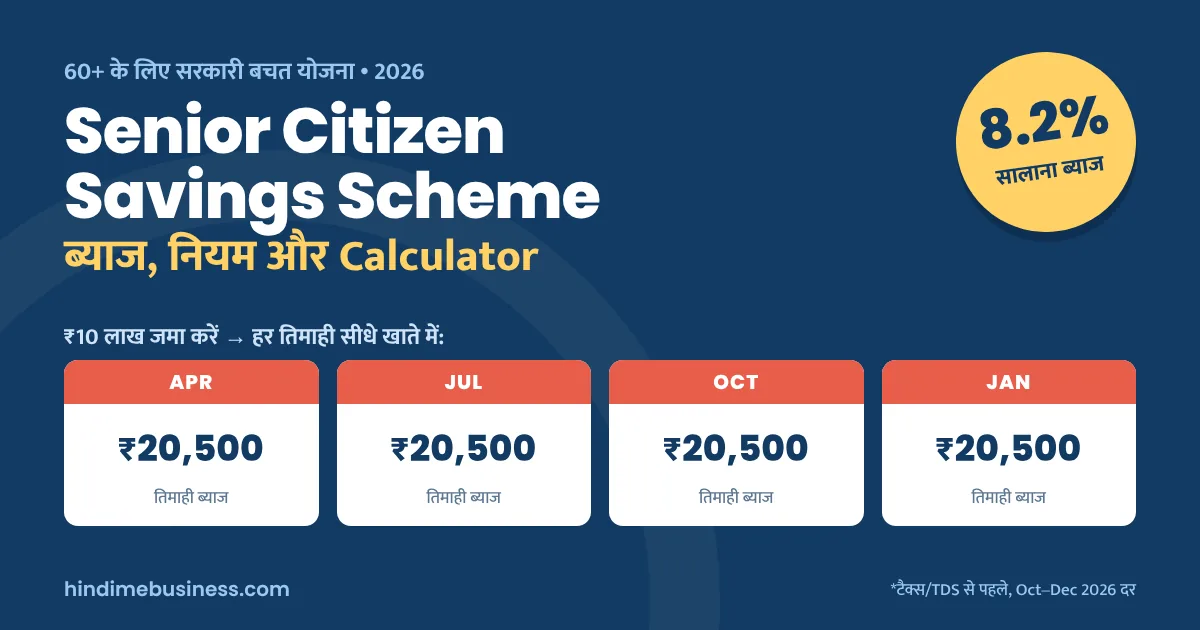
Senior Citizen Savings Scheme retirement के बाद सुरक्षित और नियमित आमदनी का एक बेहतरीन विकल्प है। अक्टूबर–दिसंबर 2026 में खाता खोलने पर आपको 8.2 प्रतिशत ब्याज पूरे 5 साल के लिए fix मिलेगा, और ₹10 लाख के निवेश पर हर तिमाही ₹20,500 का ब्याज आएगा। खाता खोलने से पहले TDS और टैक्स का हिसाब समझ लें, nominee ज़रूर बनाएँ, और ब्याज के लिए savings account link करवा लें।
क्या आपने या आपके माता-पिता ने SCSS में निवेश किया है? Post Office से या बैंक से? अपना अनुभव नीचे comment में ज़रूर बताएं।
Disclaimer: यह लेख केवल जानकारी के लिए है, इसे financial या tax advice न समझें। ब्याज दर हर तिमाही सरकार तय करती है और calculator के आंकड़े टैक्स से पहले के अनुमान हैं। निवेश से पहले Post Office, अपने बैंक या टैक्स सलाहकार से नवीनतम नियमों की पुष्टि करें।
Senior Citizen Savings Scheme से जुड़े सवाल (FAQs)
Senior Citizen Savings Scheme की ब्याज दर 2026 में कितनी है?
अक्टूबर से दिसंबर 2026 की तिमाही के लिए SCSS की ब्याज दर 8.2 प्रतिशत सालाना है। खाता खुलने के दिन की दर पूरे 5 साल के लिए fix रहती है।
SCSS में अधिकतम कितना पैसा जमा कर सकते हैं?
SCSS में अधिकतम ₹30 लाख जमा कर सकते हैं, यह सीमा सभी SCSS खातों को मिलाकर है। न्यूनतम निवेश ₹1,000 है।
₹10 लाख SCSS में लगाने पर हर महीने कितना ब्याज मिलेगा?
8.2 प्रतिशत दर पर ₹10 लाख पर सालाना ₹82,000 ब्याज बनता है, जो हर तिमाही ₹20,500 के रूप में मिलता है। महीने का औसत लगभग ₹6,833 है।
SCSS खाता कौन खोल सकता है?
60 साल या ज़्यादा उम्र का कोई भी भारतीय नागरिक। 55 से 60 साल के retirees retirement का पैसा मिलने के 3 महीने के अंदर, और retired defence personnel 50 साल की उम्र से खाता खोल सकते हैं।
क्या SCSS की अवधि बढ़ाई जा सकती है?
हाँ। 5 साल की maturity के 1 साल के अंदर आवेदन करके खाते को 3 साल के लिए बढ़ा सकते हैं। नवंबर 2023 से यह extension 3-3 साल के blocks में कितनी भी बार हो सकता है।
SCSS को समय से पहले बंद करने पर कितना कटता है?
1 साल के अंदर बंद करने पर मिला ब्याज वापस कट जाता है, 1 से 2 साल के बीच जमा राशि का 1.5 प्रतिशत और 2 साल के बाद 1 प्रतिशत कटता है।
क्या SCSS के ब्याज पर TDS कटता है?
हाँ, अगर वित्त वर्ष 2026-27 में senior citizen का ब्याज ₹1 लाख से ज़्यादा हो। कुल आय टैक्स योग्य न हो तो TDS न काटने का घोषणा-पत्र (पहले Form 15H) दिया जा सकता है।
अन्य पढ़ें
- Sukanya Samriddhi Yojana 2026: ब्याज दर, Calculator, खाता कैसे खोलें
- Digital Gold, Gold ETF या असली सोना — कौन बेहतर?
- mAadhaar App: मोबाइल में आधार कार्ड कैसे रखें
- CIBIL Score कैसे बढ़ाएं? सही तरीके और Free Report

नमस्कार दोस्तों, मैं विकल सिंह, HMB(Hindi Me Business) का Technical Author & Founder हूँ. Education की बात करूँ तो मैं एक Post Graduate हूँ. मुझे बिज़नेस में बहुत रूचि है, चाहे Online या Offline. HMB भी Business, Finance, Online Money Making आदि इस सभी विषयो की जानकारी देता है. मेरी आपसे विनती है की आप लोग इसी तरह हमारा सहयोग देते रहिये और हम आपके लिए नईं-नईं जानकारी उपलब्ध करवाते रहेंगे. 🙂 About Us
Discover more from Hindi Me Business
Subscribe to get the latest posts sent to your email.